Aktien | Vertiefung
Dividendenrendite oder Dividendenwachstum: Was ist wichtiger?
Aktualisiert: 2. Oktober 2026
Eine hohe Dividendenrendite bei gleichzeitig hohem Dividendenwachstum ist wahrscheinlich der Traum eines jeden Dividenden- oder Einkommensinvestors. Beides gleichzeitig zu bekommen, ist verhältnismäßig schwierig. Oft musst du dich entscheiden, ob du eine hohe Dividende erhalten möchtest, die nur moderat wächst. Oder aber eine anfangs niedrige Dividendenrendite akzeptierst und dafür im Laufe der Zeit stärkere Erhöhungen erhältst.
Und um es vorwegzunehmen: Beide Entscheidungen können ihre Berechtigung haben, je nachdem, in welcher Lebensphase – oder besser gesagt – in welcher Investitionsphase du dich befindest. Auch eine Mischung ist möglich.
Falls du noch nicht wirklich weißt, was Dividenden überhaupt sind, empfehle ich noch die beiden folgenden Artikel zum Thema Dividenden:
- Dividenden einfach erklärt
- Dividenden reinvestieren – warum Wiederanlage langfristig so wirkungsvoll ist
Im Artikel gehen wir auf folgende Punkte ein:
- Dividendenrendite und Dividendenwachstum: die Definitionen
- Die Falle der hohen Rendite
- Ausschüttungsquote als Sicherheitscheck
- Praxisbeispiel: Altria vs. Visa über 20 Jahre
- Yield on Cost und der Zinseszinseffekt
- Welche Strategie zu welcher Lebensphase passt
- Die Mischung als Lösung
Was ist der Unterschied zwischen Dividendenrendite und Dividendenwachstum?
Die beiden Investoren Donald und Dagobert sind auf der Suche nach attraktiven Dividendenaktien. Während Donald mit einer Aktie liebäugelt, die rund 6 % Dividendenrendite bietet, hat Dagobert eine Aktie ausgewählt, die nur etwa 0,8 % Dividendenrendite bietet.
Die Dividendenrendite ist der Betrag, den das Unternehmen auszahlt, im Verhältnis zum aktuellen Aktienkurs.
Als Beispiel: Aktueller Kurs 100 USD und 2 USD Dividendenzahlung pro Jahr. Das ergibt 2 % Rendite (2 USD / 100 USD × 100 = 2 %).
Das Wachstum ist die Steigerung der Dividende durch das Unternehmen. In der Regel erfolgt dies einmal jährlich. Eine Erhöhung um 5 % würde für die 2 USD eine künftige Ausschüttung von 2,10 USD jährlich ergeben (2 USD × 1,05 = 2,10 USD).
Als erfahrener Investor weiß Dagobert, dass eine hohe Dividendenrendite auch trügerisch sein kann und auch die Erhöhungen in der Vergangenheit sowie die Ausschüttungsquote – also der Anteil am Gewinn bzw. Free Cash Flow, der für die Dividende aufgewendet werden muss – eine wichtige Rolle spielen und dabei helfen können, die künftige Entwicklung einzuschätzen. Eine Garantie durch bzw. Verpflichtung für das Unternehmen, dies auch zu tun, gibt es hingegen nicht.
Mehr zu Aktienkennzahlen findest du auch im Artikel „Aktienkennzahlen einfach erklärt“.
Warum kann eine hohe Dividendenrendite auch eine Falle sein?
Donald ist von der hohen Rendite seiner ersten Aktie begeistert. Was er übersieht: Eine hohe Rendite entsteht auf zwei Wegen. Entweder zahlt das Unternehmen aufgrund positiver Geschäftsentwicklung großzügig aus – oder der Kurs ist gefallen, und die Rendite steigt automatisch mit, ohne dass sich an der Dividende selbst etwas geändert hat.
Für Dagobert ist das der Grund, warum er eine hohe Rendite nie isoliert betrachtet. Sie kann genauso gut ein Warnsignal sein, dass der Markt dem Unternehmen nicht mehr viel zutraut.
Was verrät die Ausschüttungsquote über die Zukunft der Dividende?
Neben der derzeitigen Rendite ist auch die Ausschüttungsquote wichtig, also der Anteil des Gewinns bzw. Free Cash Flows, der als Dividende ausgezahlt wird. Bei einer niedrigen Quote bleibt dem Unternehmen viel Spielraum – für Investitionen in Wachstum, für Aktienrückkäufe und künftige Erhöhungen der Dividende. Bei einer sehr hohen Ausschüttungsquote wird dieser Puffer dünn.
Im Falle einer Verschlechterung der Geschäftsentwicklung – aus welchen Gründen auch immer – kann das Unternehmen entscheiden oder gar gezwungen sein, die Dividende nicht mehr zu erhöhen oder für eine gewisse Zeit sogar ganz auszusetzen.
Wie sieht der Unterschied in der Praxis aus: Altria vs. Visa über 20 Jahre?
Auch wenn ich eigentlich versuche, keine real existierenden Unternehmen als Beispiele heranzuziehen, mache ich diesmal eine Ausnahme. Der Tabakkonzern Altria Group, Inc. ↗ sowie der Zahlungsdienstleister Visa Inc. ↗ sind zwei Unternehmen, die bei Dividenden- und Einkommensinvestoren sehr beliebt sind. Altria ist aufgrund seiner sehr langen Historie als zuverlässiger Dividendenzahler bekannt – mit hoher Rendite, dafür jedoch moderater Erhöhung, die im Durchschnitt bei etwa 4,2 % in den vergangenen Jahren gelegen hat. Visa als globaler Zahlungsdienstleister bietet hingegen auf den aktuellen Aktienkurs nur etwa 0,8 % Dividendenrendite, beeindruckt aber mit durchschnittlichen jährlichen Erhöhungen von rund 14–15 %.
Während bei Altria, je nach Quelle und Berechnungsmethode, zwischen 75 und 90 % des Gewinns für die Dividende aufgewendet werden, sind es bei Visa nur rund 22–23 %.
In festen Beträgen gerechnet schüttet Altria derzeit rund 4,44 USD Dividende pro Jahr aus. Bei Visa sind es derzeit 2,68 USD – beide Unternehmen notieren in US-Dollar, Währungsschwankungen zum Euro solltest du bei der Betrachtung mit einkalkulieren (mehr dazu im Artikel „Risiken beim Kauf von Aktien“).
Die diesjährige Dividendenerhöhung bei Visa wird noch bekanntgegeben. Erwartet wird derzeit (September 2026), dass die im Oktober/November stattfindende Erhöhung bei rund 14 % liegen wird. Für das Modell rechne ich deshalb mit 3,06 USD als Ausgangswert. Altria hat im August dieses Jahres um rund 4,7 % erhöht und startet bei den genannten 4,44 USD.
Für die folgende Modellrechnung verwende ich bewusst etwas konservativere Werte als die zuletzt erreichten Wachstumsraten: 4 % für Altria statt der im August erreichten 4,7 % und 10 % für Visa statt der erwarteten 14–15 %.
Gerade bei Visa möchte ich damit nicht einfach die hohen Wachstumsraten der Vergangenheit in die Zukunft fortschreiben. Je länger der Betrachtungszeitraum, desto schwieriger wird es, ein sehr hohes Dividendenwachstum dauerhaft beizubehalten. Hinzu kommt, dass das Wachstum des bargeldlosen Bezahlens in vielen Ländern bereits weit fortgeschritten ist. Auch mögliche Veränderungen durch neue Zahlungssysteme und regulatorische Entwicklungen – beispielsweise durch den geplanten digitalen Euro – können die Rahmenbedingungen für Zahlungsdienstleister langfristig verändern. Wie stark Visa davon tatsächlich betroffen sein wird, lässt sich heute allerdings nicht seriös sagen.
Die 10 % bei Visa sind daher keine Prognose, sondern eine bewusst vorsichtigere Annahme für die Modellrechnung.
Die Grafik soll lediglich verdeutlichen, dass eine hohe Dividende mit moderater Erhöhung langfristig von einer anfänglich niedrigen, aber stark wachsenden Dividende überholt werden kann.
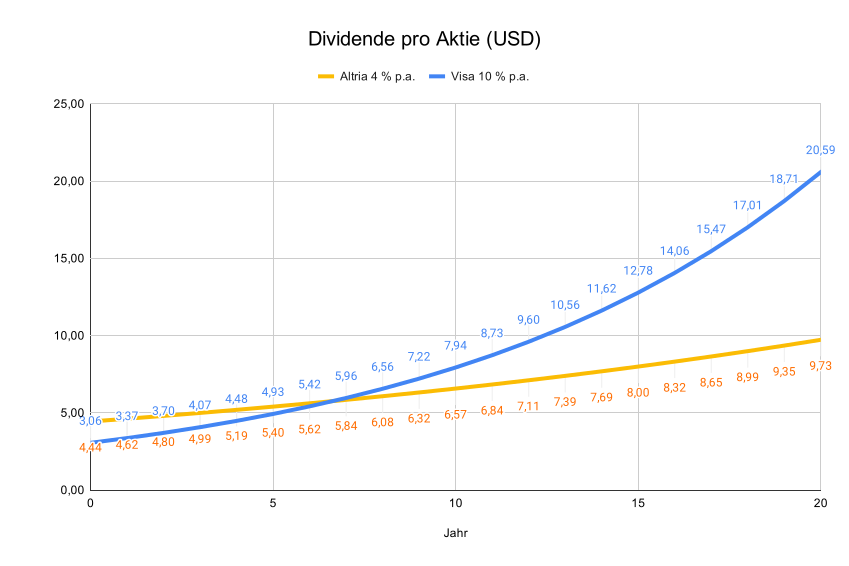
Wie du an der Grafik sehen kannst, wird die Dividende von Altria nach rund 7 Jahren von Visa eingeholt und im Anschluss deutlich übertroffen. Das trifft allerdings nur zu, wenn man das eingesetzte Kapital außer Acht lässt und lediglich die Ausschüttung einer einzelne Aktie je Unternehmen vergleicht. Wie sich die Dividendenrendite selbst entwickelt, lässt sich außerdem noch schwerer vorhersagen als die zugrunde liegenden Wachstumsraten, da die Rendite immer relativ zum jeweiligen Aktienkurs bzw. Kaufkurs ermittelt wird.
Mit dem „Dividendenrendite- und Wachstumsrechner“ kannst du das übrigens auch selbst für andere Ausgangswerte und Wachstumsraten durchspielen.
Auf den ersten Blick könnte man nun annehmen, dass klar auf der Hand liegt, welcher Aktie man den Vorzug geben sollte. Das ist aber nur die halbe Wahrheit. Angenommen, du würdest heute jeweils 10.000 USD in beide Aktien investieren: Dann würde es deutlich länger als 7 Jahre dauern, bis beide Investitionen in etwa die gleiche Dividende ausschütten.
Der Kurs von Altria liegt Ende September 2026 bei etwa 69 USD, die jährliche Dividende aktuell bei 4,44 USD. Das ergibt ca. 6,4 % Brutto-Dividendenrendite.
Der Kurs von Visa liegt derzeit bei etwa 363 USD. Steigt die Dividende wie erwartet auf 3,06 USD, ergibt das rund 0,8 % Brutto-Dividendenrendite.
Bei jeweils 10.000 USD Investition ergeben sich somit zum Start ca. 640 USD Dividende bei Altria und etwa 80 USD bei Visa im ersten Jahr.
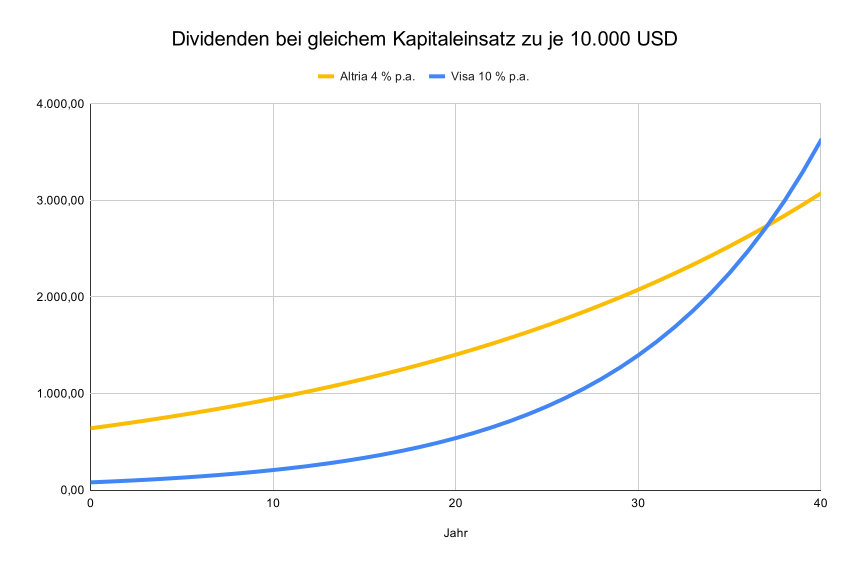
Investierst du heute jeweils 10.000 USD, zeigt die oben stehende Grafik ein anderes Bild: Statt nach 7 Jahren dauert es nun rund 37 Jahre, bis die Visa-Dividende die von Altria einholt. Das zeigt, wie lange es dauern kann, bis sich eine anfänglich niedrige, aber stark wachsende Dividende gegenüber einer hohen Anfangsrendite durchsetzt.
Was ist Yield on Cost und wofür ist die Kennzahl gut?
Für einen Einkommens- oder Dividendeninvestor ist es wichtig zu verstehen, nicht nur den Betrag der Dividende zu betrachten, sondern auch die tatsächliche Rendite bezogen auf den ursprünglichen Einstandskurs. Der Begriff dafür ist Yield on Cost. Yield on Cost beschreibt die Dividende im Verhältnis zum ursprünglichen Einstandskurs, nicht zum aktuellen Kurs. Wer heute 10.000 USD in Visa investiert und damit die zuvor berechneten 0,8 % Startrendite erhält, sieht diese Zahl (hoffentlich) nur im ersten Jahr. Mit jeder Dividendenerhöhung steigt der Yield on Cost weiter, während der ursprünglich investierte Betrag gleich bleibt.
Bei 10 % jährlichem Wachstum verdoppelt sich die Visa-Dividende alle rund 7,3 Jahre. Nach 15 Jahren läge der Yield on Cost – bezogen auf den heutigen Einstand – bereits bei etwa 3,3 %, nach 20 Jahren bei rund 5,4 %. Zum Vergleich: Altrias Yield on Cost, ausgehend von den heutigen 6,4 % und 4 % jährlichem Wachstum, läge nach 20 Jahren bei rund 14 %.
Für Donald wird damit klarer, warum die reine Dividendenrendite zum Kaufzeitpunkt wenig über die tatsächliche Entwicklung aussagt. Yield on Cost ersetzt nicht den direkten Vergleich zwischen beiden Aktien – aber er zeigt, wie sich eine einzelne Position über Zeit entwickelt, und macht sichtbar, warum Geduld bei wachstumsstarken Dividendenzahlern eine wichtige Rolle spielt, da der Überholpunkt gegenüber einer hochrentierlichen Aktie wie Altria noch in weiter Ferne liegt.
Welche Strategie passt zu welcher Lebensphase?
Ob eine hohe Rendite oder starkes Wachstum die bessere Wahl ist, hängt nicht nur von den Kennzahlen ab, sondern auch davon, wie viel Zeit noch bis zur geplanten Nutzung des Kapitals bleibt.
Wer noch Jahrzehnte vor sich hat, profitiert am meisten vom Zinseszinseffekt beim Dividendenwachstum. Im Idealfall werden diese Ausschüttungen immer wieder neu investiert, um das Wachstum noch weiter zu beschleunigen. Der anfänglich niedrige Betrag spielt deshalb eine untergeordnete Rolle, wenn genug Zeit bleibt, damit sich die Dividende mehrfach verdoppelt. Wer dagegen bereits laufendes Einkommen benötigt – etwa in der Entnahmephase oder Ruhestand –, für den zählt die aktuelle Höhe der Ausschüttung möglicherweise mehr als das Versprechen auf künftiges Wachstum.
Die Mischung als mögliche Lösung?
Ein Anleger muss sich dabei aber nicht für eine der beiden Möglichkeiten entscheiden. Das zeigt sich auch bei Donald und Dagobert selbst, die inzwischen genau umgekehrt anlegen, als sie zu Beginn vorhatten – allerdings nicht als reine Entweder-oder-Entscheidung, sondern als unterschiedlich gewichtete Mischung.
Donald, der noch Jahrzehnte vor sich hat, setzt den Schwerpunkt seines Depots auf Visa und ähnliche Wachstumswerte. Ergänzt wird das um einen kleineren Anteil hochrentierlicher Aktien wie Altria – damit er nicht drei Jahrzehnte komplett ohne nennenswerten Cashflow dasteht und schon heute etwas laufende Dividende zum Reinvestieren erhält.
Dagobert dreht die Gewichtung um: Sein Depot besteht überwiegend aus Altria und vergleichbaren Ausschüttern, die ihm das laufende Einkommen liefern, das er inzwischen braucht. Daneben hält er weiterhin Visa und andere Wachstumswerte – als Absicherung, falls einer seiner hochrentierlichen Ausschütter die Dividende einmal kürzen oder ganz streichen sollte.
Die Mischung aus beiden Strategien kann auf diese Weise einseitige Risiken reduzieren und lässt sich an die jeweilige Lebensphase anpassen, ohne vollständig auf die Vorzüge der jeweils anderen Strategie zu verzichten. Eine Positionierung muss nicht zu 100 % in die eine oder andere Richtung gehen – und genau das macht am Ende sowohl für Donald als auch für Dagobert den Unterschied.
Meine persönlichen Erfahrungen
Ich habe es ja schon in einigen anderen persönlichen Kommentaren erwähnt, dass ich stark auf Einzeltitel setze, die Dividenden ausschütten. Auch dass ich eine Mischung aus etablierten Dividendenzahlern mit hohen Renditen und moderaten Steigerungen halte, um mit diesen dann die anderen Aktien zu kaufen, die weniger Dividendenrendite erzielen und im Gegenzug stärker erhöhen, ist deshalb nichts Neues.
Und wenn ich nochmal von vorne anfangen würde, wäre mein Ansatz wahrscheinlich derselbe, allerdings mit einer noch größeren Gewichtung bei den Aktien, die stärker erhöhen.
Als ich mich für die Dividendenstrategie entschieden habe, habe ich mich zunächst zu sehr von den Altrias, BATs, P&Gs und wie sie alle heißen, „verführen“ lassen. Dass sich über die Langstrecke mit den Apples, Microsofts, Visas und Mastercards vielleicht mehr rausholen lässt, habe ich jedoch früh genug gemerkt und nach kurzer Zeit angefangen, in diese zu (Re)investieren.
Auch habe ich mich im Laufe der Zeit von Unternehmen getrennt, die meiner Meinung nach unberechenbar sind. Deutsche Autoaktien oder Chemieunternehmen zum Beispiel. In einem Jahr wird viel ausgeschüttet, im nächsten Jahr gekürzt und so weiter. Diese Art von Unternehmen mit ihren zyklischen Geschäften ist nichts für mich und lassen mich nicht so ruhig schlafen, wie ich es möchte.
Da ich noch relativ viel Zeit bis zum Ruhestand habe und das Geld erst dann wirklich benötige, können die zarten „Pflänzchen“ wachsen und gedeihen. Bisher geht diese Strategie auf, und meine persönliche Yield on Cost ist deutlich höher, als es die damalige Rendite war. Natürlich tut es anfangs weh, in ein Unternehmen mit 0,5 oder 0,8 % Dividendenrendite zu investieren, obwohl man stattdessen 4,5 oder 6 % haben könnte. Wenn man im Laufe der Zeit jedoch merkt, wie sich die Geduld in Form des Zinseszinseffekts auszahlt, weiß man auch, dass sich das Aushalten durchaus lohnt.
Ich weiß natürlich nicht, ob meine obigen Erwartungen an die Entwicklung von Altria oder Visa korrekt sind. Vielleicht zu optimistisch, vielleicht zu pessimistisch. Sowohl die Tabakbranche als auch die Zahlungsdienstleister haben meiner Meinung nach noch viele Herausforderungen vor sich – politisch, regulatorisch, durch Verbrauchertrends sowie Wettbewerber, die in die Märkte drängen und diese etablierten Unternehmen herausfordern.
Und falls ich doch zu pessimistisch eingestellt bin und die Dividenden wie bisher weiterwachsen sollten – freue ich mich und nehme sie mit.
Finanzrechner
Berechne die Dividendenrendite und simuliere das Dividendenwachstum einer Aktie. Sieh die Rendite und Erträge für jedes Jahr – brutto und netto.
→ Dividendenrendite- und Wachstumsrechner
Wie sich dein Dividendeneinkommen über die Jahre entwickeln könnte, zeigt dir der Depot- und Dividendenrechner:
→ Depot- und Dividendenrechner
Mit dem Sparzielrechner ermittelst du, welche monatliche Sparrate du für ein bestimmtes Sparziel brauchst – oder wie lange es mit einer festen Sparrate dauert, dieses Ziel zu erreichen:
Vertiefende Beiträge
Wer in Einzelaktien investiert, sollte die wichtigsten Risiken kennen und richtig einordnen können, um fundierte Anlageentscheidungen zu treffen.
→ Risiken beim Kauf von Aktien
Wie der Zinseszinseffekt deinen Vermögensaufbau beschleunigen kann:
→ Zinseszinseffekt einfach erklärt – warum Zeit der entscheidende Faktor ist